Sekilas Sistem Pembayaran di Indonesia
Apa Itu Sistem Pembayaran?
Sistem Pembayaran adalah sistem yang
mencakup seperangkat aturan, lembaga,
dan mekanisme yang dipakai untuk
melaksanakan pemindahan dana, guna
memenuhi suatu kewajiban yang timbul
dari suatu kegiatan ekonomi. Sistem
Pembayaran lahir bersamaan dengan
lahirnya konsep 'uang' sebagai media
pertukaran (medium
of change) atau
intermediary dalam transaksi
barang, jasa dan keuangan. Pada
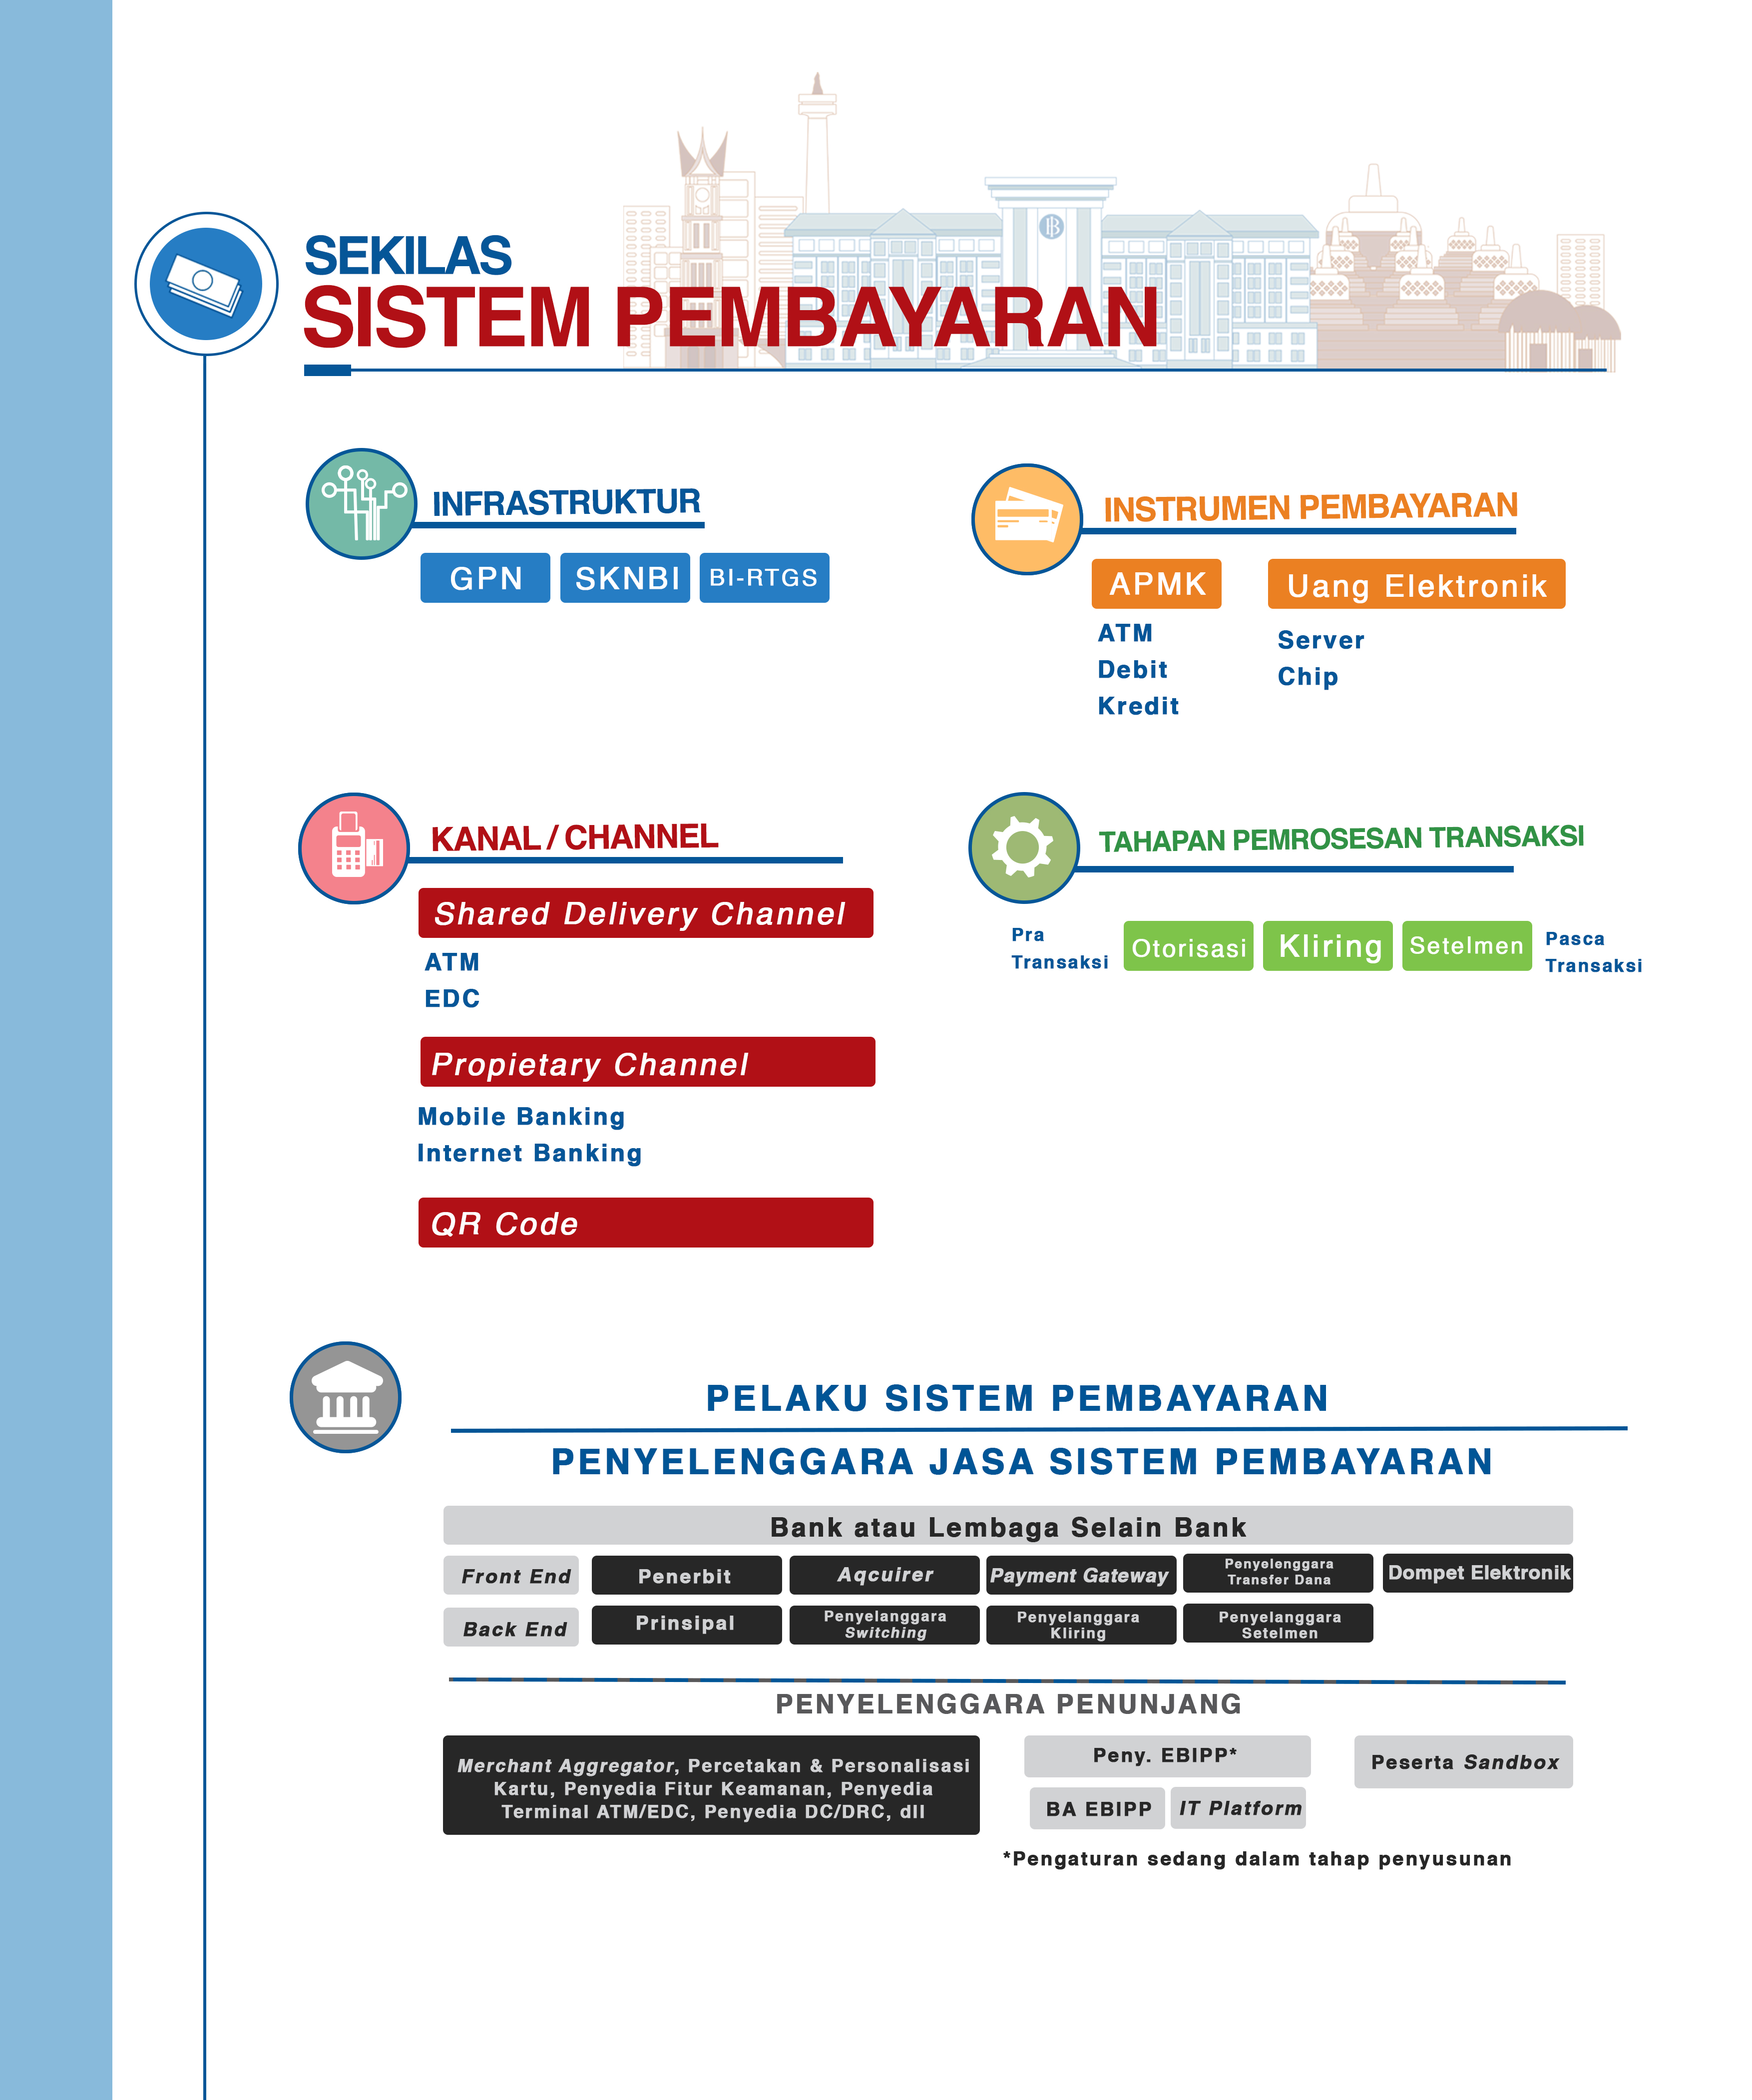
prinsipnya, sistem pembayaran memiliki 3
tahap pemrosesan yaitu otorisasi,
kliring, dan penyelesaian akhir
(settlement).
Evolusi Sistem Pembayaran
Sistem Pembayaran terus berevolusi
mengikuti evolusi uang dengan 3 unsur
penggerak yaitu inovasi teknologi &
model bisnis, tradisi masyarakat, dan
kebijakan otoritas. Awal mula alat
pembayaran yaitu sistem barter
antarbarang yang diperjualbelikan. Hanya
saja masalah muncul ketika dua orang
ingin bertukar tidak sepakat dengan
nilai pertukarannya atau salah satu
pihak tidak terlalu membutuhkan barang
yang akan ditukar.
Untuk mengatasi hal itu, manusia
mengembangkan uang komoditas. Komoditas
di sini adalah barang dasar yang hampir
dibutuhkan oleh semua orang, misalnya
garam, teh, tembakau, hingga
biji-bijian. Hewan ternak digunakan
sebagai uang komoditas pada tahun 900
hingga 6000 Sebelum Masehi (SM). Gandum,
sayuran, dan tumbuhan kemudian juga
dijadikan uang komoditas setelah muncul
budaya pertanian.
Selanjutnya uang primitif mulai
digunakan sekitar tahun 1200 SM dan
berupa cangkang kerang atau cangkang
hewan lainnya. Orang Tionghoa mulai
memproduksi imitasi kerang
cowrie yang terbuat dari logam dan
tembaga. Sekitar tahun 100 SM, potongan
kulit rusa putih dengan ukuran dan
diberi berbagai jenis warna juga pernah
digunakan sebagai alat pembayaran.
Uang kertas mulai digunakan pada sebagai
alat pembayaran. Swedia merupakan negara
pertama di benua Eropa yang menggunakan
uang kertas di tahun 1661 setelah pabrik
kertas didirikan pada tahun 1150 di
Spanyol.

Sistem Pembayaran Tunai
Secara garis besar sistem pembayaran
dibagi menjadi dua yaitu sistem
pembayaran tunai dan sistem pembayaran
non-tunai. Perbedaan mendasar terletak
pada instrumen yang digunakan. Sistem
pembayaran tunai menggunakan uang kartal
(uang kertas dan logam) sebagai alat
pembayaran.
Sistem Pembayaran Non Tunai
Sedangkan pada sistem pembayaran
non-tunai, instrumen yang digunakan
berupa Alat Pembayaran Menggunakan Kartu
(APMK), cek, bilyet giro, nota debit,
maupun uang elektronik (card
based dan
server based). Cakupan sistem
pembayaran non tunai dikelompokkan
menjadi 2 jenis transaksi yaitu
transaksi nilai besar (wholesale)
dan transaksi ritel.
Transaksi nilai besar memiliki
karakteristik transaksi yang bersifat
penting dan segera (urgent),
meliputi transaksi antar bank, transaksi
di pasar keuangan atau transaksi dengan
nilai
ticket size ≥ Rp1 Miliar.
Infrastruktur yang digunakan untuk
memroses aktivitas transaksi ini adalah
Bank Indonesia Real Time Gross
Settlement (BI-RTGS) dan
Bank Indonesia Scripless Securities
Settlement System (BI-SSSS).
Sedangkan transaksi ritel meliputi
transaksi antar individu dengan nilai
ticket size < Rp1 Miliar dengan
karakteristik bernilai kecil dan relatif
tinggi frekuensinya. Infrastruktur yang
digunakan untuk memroses aktivitas
transaksi ini adalah Sistem Kliring
Nasional Bank Indonesia (SKNBI).
Lihat Selengkapnya
Perkembangan Sistem Pembayaran di Indonesia
Evolusi yang Dinamis
Alat pembayaran di Indonesia berkembang
sangat pesat dan maju. Alat pembayaran
terus berkembang dari alat pembayaran
tunai (cash
based) ke alat pembayaran nontunai
(non-cash)
seperti alat pembayaran berbasis kertas
(paper
based) misalnya cek dan bilyet giro
yang diproses menggunakan mekanisme
kliring/settlement.
Selain itu dikenal juga alat pembayaran
paperless seperti transfer dana
elektronik dan alat pembayaran memakai
Kartu ATM, Kartu Kredit, Kartu Debit dan
Kartu Prabayar (card-based).
Pada satu dekade terakhir, telah terjadi
gelombang digitalisasi dan penetrasinya
ke kehidupan masyarakat yang mengubah
secara drastis perilaku masyarakat.
Instrumen alat pembayaran pun semakin
bervariasi dengan kehadiran uang
elektronik berbasis kartu (chip
based) maupun peladen/server (server
based). Pola konsumsi masyarakat
pun mulai bergeser dan menuntut
pembayaran serba
mobile, cepat serta aman melalui
berbagai
platformantara lain web,
mobile,
Unstructrured Supplementary Service Data
(USSD) dan
SIM Toolkit (STK).
Selanjutnya, muncul instrumen
virtual currency yang merupakan
uang digital yang diterbitkan oleh pihak
lain selain otoritas moneter dan
diperoleh dengan cara
mining, pembelian atau transfer
pemberian (reward).
Kepemilikan
virtual currency sangat berisiko
dan sarat akan spekulatif. Hal ini
dikarenakan tidak terdapat administrator
resmi, tidak terdapat
underlying asset yang mendasari
harga serta nilai perdagangan sangat
fluktuatif sehingga rentan terhadap
risiko penggelembungan (bubble)
serta rawan digunakan sebagai sarana
pencucian uang dan pendanaan terorisme,
sehingga dapat mempengaruhi kestabilan
sistem keuangan dan merugikan
masyarakat.
Sehubungan dengan hal tersebut, Bank
Indonesia memperingatkan kepada seluruh
pihak agar tidak menjual, membeli, atau
memperdagangkan
virtual currency sebagaimana
diatur dalam
PBI 18/40/PBI/2016 tentang
Penyelenggaraan Pemrosesan Transaksi
Pembayaran dan dalam
PBI 19/12/PBI/2017 tentang
Penyelenggaraan Teknologi Finansial.
Perkembangan Sistem Pembayaran Saat Ini
Dinamika kehidupan masyarakat dewasa
ini, telah melahirkan pola pemikiran
baru yang turut berkembang seiring
dengan kemajuan zaman. Ketika mekanisme
pembayaran dituntut untuk selalu
mengakomodir setiap kebutuhan masyarakat
dalam hal perpindahan dana secara cepat,
aman dan efisien, maka inovasi-inovasi
teknologi pembayaran semakin bermunculan
dengan sangat pesat. Bank
Indonesia dituntut untuk selalu
memastikan bahwa setiap perkembangan
sistem pembayaran harus selalu berada
pada koridor ketentuan yang berlaku. Hal
ini tentu saja demi kelancaran dan
keamanan jalannya kegiatan sistem
pembayaran.
Berkaca pada kondisi tersebut,
perkembangan sistem pembayaran tidak
pernah terpisahkan dengan
inovasi-inovasi infrastruktur teknologi,
maka perkembangan sistem pembayaran di
Indonesia saat ini mengarah pada upaya
penguatan infrastruktur dan pengembangan
sistem dengan bertopang pada kemajuan
teknologi informasi. Industri
pembayaran baik yang melibatkan bank
maupun lembaga selain bank
berlomba-lomba melakukan pengembangan
sistem pembayarannya. Bahkan saat ini
peranan lembaga selain bank (LSB) di
dalam penyelenggaraan sistem pembayaran
semakin nyata dengan semakin banyaknya
LSB yang melakukan kerjasama dengan
perbankan baik sebagai penyedia
jaringan dan tidak menutup kemungkinan
sebagai penerbit dari
instrumen-instrumen pembayaran tersebut.
Bank Indonesia sebagai penyelenggara
kegiatan settlement transaksi-transaksi
melalui Sistem Bank Indonesia
Real Time Gross Settlement
(BI-RTGS), Sistem Kliring Nasional Bank
Indonesia (SKNBI), dan Bank
Indonesia Scripless Securities
Settlement System (BI-SSSS) juga
terus berupaya memperbaiki dan
memperbaharui mekanisme sistem yang ada
agar selalu efisien, aman, dan sejalan
dengan perkembangan teknologi dan
kebutuhan masyarakat yang selalu
berkembang.
Masyarakat kini dihadapkan pada berbagai
macam pilihan instrumen pembayaran yang
semakin bervariasi. Terjadi pergeseran
instrumen yang semula menggunakan
paper-based instrument seperti cek
dan bilyet giro ke penggunaan
card based dan
electronic based instrument
terlihat dari semakin terbiasanya
masyarakat bertranskasi dengan kartu
kredit, kartu ATM/Debet, uang elektronik
baik
chip based maupun
server based sebagai alat
pembayaran.
Penguatan infrastruktur tersebut
tercermin dimana Bank Indonesia sebagai
penyelenggara sistem pembayaran mulai
mengoperasikan layanan settlement
Payment-versus-Payment (PvP) pada
Sistem
Bank Indonesia Real Time Gross
Settlement (-RTGS). Layanan
penyelesaian
settlement dari transaksi jual beli
valuta asing khususnya
United States Dollar (USD) terhadap
Indonesian Rupiah (IDR) dilakukan
secara bersamaan. Hal ini untuk
menghindari terjadinya risiko kegagalan
settlement pada saat pertukaran nilai
uang dilakukan. Selain itu, dengan
kecenderungan transaksi pembayaran ke
depan yang semakin tiada batas, tentu
memunculkan kebutuhan likuiditas yang
semakin tinggi bagi para pelaku ekonomi,
antara lain munculnya ragam derivasi
produk keuangan global dan hilangnya
batasan wilayah ekonomi regional yang
digagas melalui MEA maupun kerjasama
regional lainnya.
Selain PvP, penguatan infrastruktur
lainnya adalah penyatuan penyelenggaraan
fungsi settlement surat berharga BI-SSSS
ke dalam penyelenggaraan fungsi sistem
pembayaran dan settlement di Bank
Indonesia. Penyatuan tersebut
dimaksudkan untuk meningkatkan efisiensi
penyelenggaraan kegiatan settlement dana
dan surat berharga berikut infrastruktur
dan sumber daya manusia yang pada
akhirnya dapat meningkatkan kualitas
layanan Bank Indonesia kepada
stakeholdersterkait.
Tak ketinggalan di sisi ritel, Sistem
Kliring Nasional Bank Indonesia (SKNBI)
yang merupakan sistem kliring.
Penyempurnaan SKNBI dilakukan untuk
meminimalkan risiko kredit pada kliring
debet. Penerapan prinsip
no money no game pada proses
penghitungan kliring debet yang baru,
menuntut bank untuk selalu menjaga
kecukupan pendanaan awal agar dapat
digunakan untuk memenuhi kewajiban
tagihan pembayaran dari bank lainnya.
Hal ini mendorong bank peserta kliring
untuk melakukan pengelolaan
likuiditasnya secara lebih baik dan
efisien. Masih di sisi pembayaran ritel,
perkembangan industri pembayaran ritel
diarahkan kepada penciptaan interoperabilityantar
sistem yang digunakan demi terciptanya
keamanan dan efisiensi sistem
pembayaran. Standardisasi nasional
instrumen kartu ATM/Debet adalah salah
satunya. Dilatarbelakangi oleh isu
keamanan bertransaksi dalam menggunakan
kartu ATM/Debet, penggunaan teknologi
chip pada kartu ATM/Debet diyakini dapat
meminimalkan timbulnya kejahatan
fraud pada kartu ATM/Debet. Selain
itu,
interoperability antar sistem juga
diciptakan pada penyelenggaraan uang
elektronik
Arah kebijakan sistem pembayaran tetap mengacu pada implementasi BSPI 2025 yang
disempurnakan dan diperpanjang hingga ke periode 2025-2030. Atas dasar pemikiran
tersebut, visi SPI 2025 dipandang relevan untuk menjadi fondasi visi SPI 2030.
BSPI 2030 merupakan upaya Bank Indonesia untuk terus menjaga keberlanjutan
digitalisasi sistem pembayaran dengan berfokus pada stabilitas dan penguatan
manajemen risiko.
Perkembangan Kebijakan Sistem Pembayaran
Orientasi kebijakan dan pengembangan
sistem pembayaran mulai bergeser sejak 1
dekade terakhir, dari pengembangan
infrastruktur sistem pembayaran yang
dioperasikan langsung oleh Bank
Indonesia menuju penataan rezim regulasi
dan kelembagaan industri sistem
pembayaran, khususnya sistem pembayaran
ritel yang tidak terlepas dari dampak
menguatnya arus digitalisasi.

Dalam rangka mendukung kegiatan ekonomi,
Bank Indonesia berkomitmen untuk
menyediakan uang Rupiah di seluruh
wilayah Indonesia sesuai kebutuhan
masyarakat. Proses distribusi uang
Rupiah terus diperkuat agar perekonomian
dapat terus tumbuh secara merata.
Struktur jaringan distribusi uang
dioptimalkan dengan pengiriman melalui
12 depo kas sebagai
hub ke seluruh Kantor Perwakilan
Bank Indonesia.
Bank Indonesia juga bekerja sama dengan
POLRI dan TNI dalam mengawal dan
mengamankan jalur distribusi uang di
seluruh wilayah NKRI. Layanan kas
titipan juga terus ditingkatkan
bersinergi dengan perbankan, termasuk
mempercepat penarikan uang tidak layak
edar. Pembukaan kas titipan
diprioritaskan bagi daerah-daerah yang
memiliki keterbatasan akses dan jarak ke
Kantor Perwakilan Bank Indonesia.
Layanan kas prima juga tetap dilakukan
pada saat terjadi kondisi darurat atau
bencana agar aktivitas perekonomian
dapat berjalan.
Lihat Selengkapnya
Kebijakan
Sistem Pembayaran Indonesia
Blueprint
Sistem Pembayaran Indonesia 2030: Mengakselesari
Ekonomi Digital Nasional untuk Generasi
Mendatang
Ekonomi keuangan digital (EKD) nasional akan bergulir semakin dinamis di masa
depan seiring dengan perubahan lingkungan strategisnya. Pertama, laju
digitalisasi ekonomi ekonomi dan keuangan akan semakin cepat didorong oleh
menguatnya partisipasi ekonomi generasi milenial, Z, dan Alpha. Kedua, inovasi
pembayaran digital akan semakin deras dan berfokus pada kebutuhan dan preferensi
konsumen (consumer centric). Ketiga, interkoneksi transaksi ekonomi dan
keuangan lintas negara akan semakin menguat.
Dinamika lingkungan strategis tersebut hanya dapat
direspons secara efektif oleh konstruksi sistem pembayaran (SP) yang mampu
mendukung integrasi EKD dalam tiga respon sbb.: 1) dukungan infrastruktur yang
berdaya tahan dan sinergis; 2) dukungan struktur industri yang konsolidatif dan
mampu memitigasi risiko shadow banking; 3) kolaborasi antara Bank
Indonesia dan industri dalam mendorong inovasi dan akseptasi secara seimbang
guna memperkuat literasi dan pelindungan konsumen.
Bank Indonesia merumuskan BSPI 2030 untuk merespons dinamika tersebut. BSPI 2030
bertujuan untuk mewujudkan mewujudkan sistem pembaran Indonesia yang berdaya
tahan dalam struktur yang konsolidatif. BSPI 2030 adalah kelanjutan dari
BSPI 2025 yang dibangun untuk mengintegrasikan EKD secara end-to-end.
Arah kebijakan sistem pembayaran tetap mengacu pada implementasi BSPI 2025 yang
disempurnakan dan diperpanjang hingga ke periode 2025-2030. Atas dasar pemikiran
tersebut, visi SPI 2025 dipandang relevan untuk menjadi fondasi visi SPI 2030.
Takaran yang lebih besar akan diberikan pada implementasi Visi ke 3 dan Visi ke
4 untuk memperkuat efektivitas implementasi Visi ke 1.
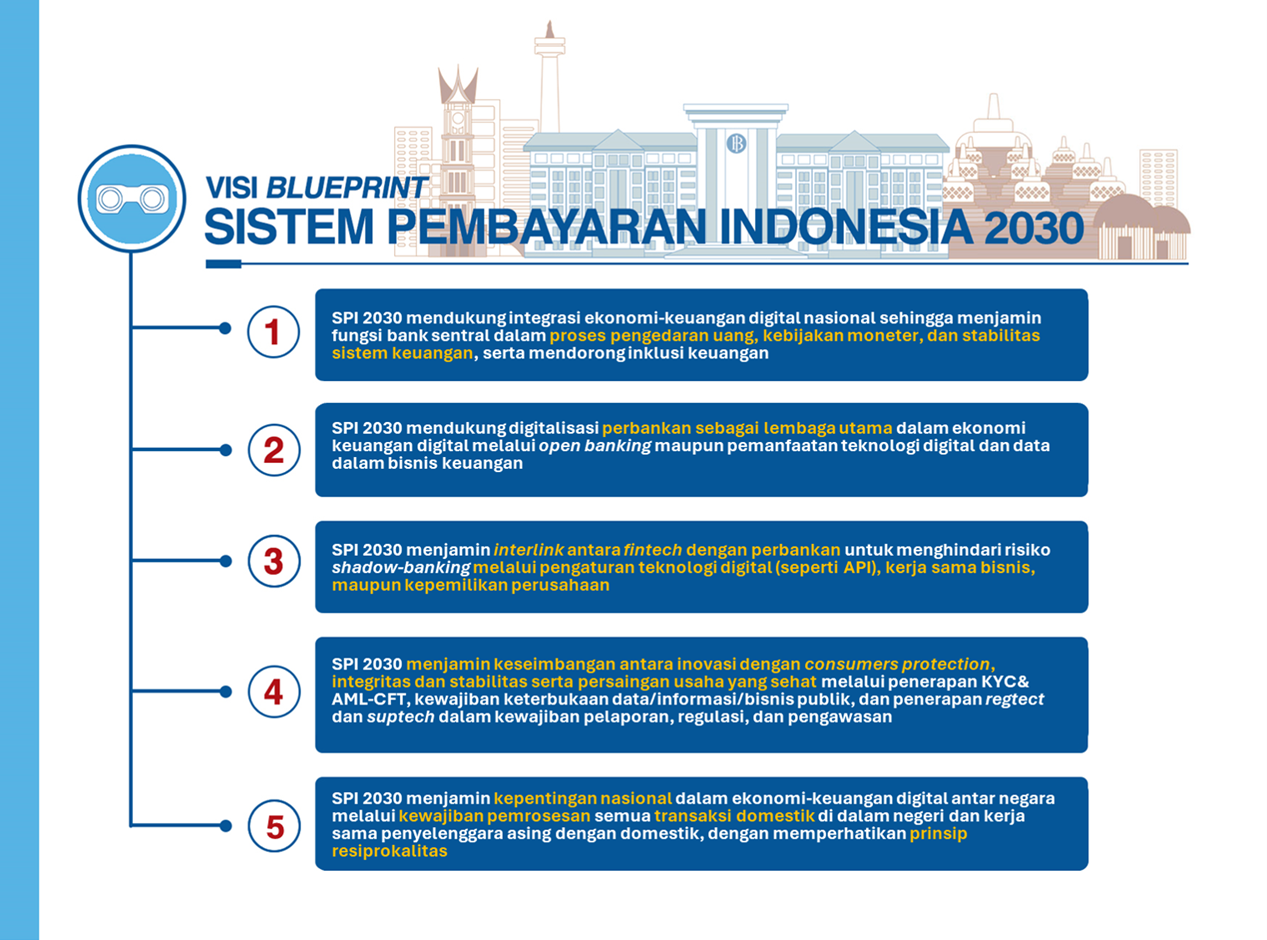
Lima Visi SPI 2030 adalah Pertama, mendukung integrasi
ekonomi-keuangan digital nasional sehingga menjamin fungsi bank sentral dalam
proses peredaran uang, kebijakan moneter, dan stabilitas sistem keuangan, serta
mendukung inklusi keuangan. Kedua, mendukung digitalisasi
perbankan sebagai lembaga utama dalam ekonomi-keuangan digital melalui
open-banking maupun pemanfaatan teknologi digital dan data dalam bisnis
keuangan. Ketiga, menjamin interlink antara Fintech dengan
perbankan untuk menghindari risiko shadow banking melalui pengaturan
teknologi digital (seperti Application Programming Interface-API),
kerjasama bisnis, maupun kepemilikan perusahaan. Keempat,
menjamin keseimbangan antara inovasi dengan pelindungan konsumen, integritas dan
stabilitas serta persaingan usaha yang sehat melalui penerapan Know Your
Customer (KYC) &
Anti-Money Laundering /Combating the Financing of Terrorism
(AML/CFT), kewajiban keterbukaan untuk data/informasi/bisnis publik, dan
penerapan reg-tech dan sup-tech dalam kewajiban pelaporan, regulasi dan
pengawasan. Kelima, menjamin kepentingan nasional dalam
ekonomi-keuangan digital antar negara melalui kewajiban pemrosesan semua
transaksi domestik di dalam negeri dan kerjasama penyelenggara asing dengan
domestik, dengan memperhatikan prinsip resiprokalitas.
Kelima visi BSPI 2030 tersebut akan diterjemahkan
lebih lanjut ke dalam lima inisiatif terdiri dari Infrastruktur, Industri,
Inovasi, Internasional, dan Rupiah Digital (4I-RD), yang akan diimplementasikan
berdasarkan prinsip standardisasi, simplifikasi, dan sistemisasi (3S) untuk
memastikan pemenuhan semangat “satu nusa, satu bangsa, satu bahasa" sebagai
refleksi nyata dari konfigurasi EKD yang terintegrasi secara end-to-end.
Inisiatif pertama adalah
infrastruktur yang berorientasi pada penyiapan infrastruktur EKD yang berdaya
tahan dan terintegrasi melalui: (i) penguatan stabilitas, skalabilitas, dan
sinergi infrastruktur sistem pembayaran (SP) ritel; (ii) pengembangan BI-Payment
Clear untuk memperkuat manajemen risiko dan pemenuhan integrasi transaksi; (iii)
pengembangan BI-RTGS Generasi III; dan (iv) pengembangan infrastuktur data
melalui pengembangan Payment ID, sistem data capturing dan BI-Payment Info.
Inisiatif Kedua adalah industri
yang mengarah pada konsolidasi struktur melalui penataan akses dan entry policy
sesuai profil risiko pelaku, penguatan manajemen risiko, dan reformasi regulasi.
Inisiatif Ketiga adalah Inovasi
yang berorientasi pada upaya menjamin keseimbangan antara inovasi dengan
pelindungan konsumen, integritas dan stabilitas serta persaingan usaha yang
sehat secara kolaboratif. Tujuan ini akan dicapai melalui 2 (tiga) besaran
kebijakan, yaitu: 1) mendorong inovasi layanan pembayaran termasuk pendirian
Bank Indonesia Digital Innovation Center (BI-DIC); 2) memperkuat literasi dan
akseptasi digital masyarakat; 3) memperkuat aspek pelindungan konsumen.
Inisiatif Keempat adalah
Internasional yang diarahkan pada perluasan konektivitas pembayaran antarnegara
dengan menjaga kepentingan nasional melalui perluasan cakupan kerjasama QRIS
antar negara dan interkoneksi sistem pembayaran ritel maupun wholesale.
Inisiatif Kelima adalah Rupiah
Digital yang berorientasi pada penguatan kapabilitas melalui eksperimentasi
sekuritas digital untuk berbagai use cases pasar keuangan.
Melalui Blueprint Sistem Pembayaran Indonesia
2030, menandai langkah nyata Bank Indonesia dalam membangun sistem pembayaran
yang tangguh untuk masa depan Indonesia yang lebih cerah dan sejahtera.


