Perubahan iklim menimbulkan tantangan baru bagi bank sentral dala m menjaga stabilitas sistem keuangan (SSK). Risiko akibat perubahan iklim memiliki potensi signifikan yang dapat berdampak sistemik terhadap ekonomi dan sistem keuangan karena sifatnya yang tidak dapat dipulihkan (irreversible), multidimensional, simultan dan tidak terduga untuk berbagai sektor ekonomi. Risiko perubahan iklim terhadap ekonomi dan sistem keuangan dapat berupa risiko fisik dan risiko transisi.
Risiko fisik yaitu risiko kerugian akibat ancaman bencana alam (a.l. bencana banjir, gempa bumi, dll), yang berpotensi menurunkan produktivitas pertanian dan industri lainnya yang pada akhirnya dapat memicu volatilitas harga.
Risiko transisi yaitu risiko kerugian akibat perubahan/transisi kebijakan demi menuju ekonomi rendah karbon (a.l. kebijakan penghentian penggunaan batu bara, perubahan preferensi konsumen menuju produk ramah lingkungan, dll), dapat berdampak pada perubahan struktur ekonomi dan merupakan tantangan bagi dunia usaha.
Pada gilirannya, risiko perubahan iklim dapat menimbulkan kerugian keuangan dan menurunkan kemampuan bayar perusahaan yang dapat mengganggu kualitas aset dan ketahanan sistem keuangan. Untuk itu, bank sentral perlu mempertimbangkan risiko dan peluang dari perubahan iklim, mendukung upaya mitigasi dan adaptasi, termasuk transformasi menuju sistem keuangan yang resilien terhadap perubahan iklim, guna mendukung terjaganya stabilitas moneter dan stabilitas sistem keuangan dalam jangka panjang, serta pertumbuhan ekonomi yang berkelanjutan.
Bank Indonesia berkomitmen untuk mendukung proses transisi yang berkeadilan (just transition) demi pencapaian target iklim nasional sebagaimana tercantum dalam
Second Nationally Determined Contribution (Second NDC) serta bersinergi dengan otoritas sektor keuangan lainnya (Otoritas Jasa Keuangan) dan Pemerintah. Bank Indonesia melalui kebijakan moneter, makroprudensial, dan sistem pembayaran serta keuangan berkelanjutan terus mendukung pengembangan ekonomi dan keuangan berkelanjutan sebagai katalis proses transisi yang berkeadilan (just transition) untuk mencapai target
Second NDC Indonesia dan pertumbuhan ekonomi yang berkelanjutan.
Kebijakan Makroprudensial Bank Indonesia untuk Mendukung Keuangan Berkelanjutan
Hingga saat ini, Bank Indonesia telah mengeluarkan tiga kebijakan makroprudensial untuk mendukung
pembiayaan berkelanjutan sebagai berikut:
-
Pertama, Bank Indonesia memberlakukan kebijakan
Loan-to-Value (LTV) untuk kredit properti dan Uang Muka (UM) untuk kredit kendaraan bermotor (KKB) berwawasan lingkungan sejak Desember 2019 (PBI No.23/2/PBI/2021). Melalui kebijakan ini, LTV untuk kredit/pembiayaan properti berwawasan lingkungan (green building) ditetapkan paling tinggi sebesar 100%, sedangkan UM untuk kredit/pembiayaan kendaraan bermotor listrik berbasis baterai paling rendah sebesar 0%, disesuaikan dengan asesmen dan manajemen risiko yang dilakukan bank sebagai penyalur pembiayaan. LTV dan UM yang lebih longgar berpotensi meningkatkan
demand dan akses pembiayaan berkelanjutan, serta mendukung beralihnya preferensi masyarakat kepada properti dan kendaraan yang berwawasan lingkungan. Harapannya, kebijakan ini dapat mengakselerasi pertumbuhan keuangan berkelanjutan, sekaligus mendorong perekonomian tanpa mengabaikan risiko lingkungan.
-
Kedua, Bank Indonesia menetapkan kebijakan rasio pembiayaan inklusif makroprudensial (RPIM) melalui
PBI No.2
4/3/PBI/2022 guna mendukung pembiayaan inklusif dan menunjang SSK yang berkelanjutan. Bank menetapkan target RPIM secara
self-assessment dan memiliki kewajiban untuk mencapai target tersebut dengan periode evaluasi di setiap akhir tahun. Kebijakan RPIM memperluas modalitas pembiayaan inklusif melalui: (1) pembiayaan langsung dan rantai pasok, (2) pembiayaan melalui lembaga jasa keuangan/badan layanan umum/badan usaha, dan (3) pembelian surat berharga pembiayaan inklusif (SBPI).
Untuk mendukung pertumbuhan keuangan berkelanjutan, jenis surat berharga pada modalitas 3 diperluas dengan mencakup surat berharga untuk tujuan pembangunan atau keuangan berkelanjutan. Dengan demikian, bank dapat membeli instrumen keuangan berkelanjutan dalam rangka pemenuhan target RPIM.
-
Ketiga, Bank Indonesia menetapkan Kebijakan Insentif Likuiditas Makroprudensial (KLM) berupa pelonggaran atas kewajiban pemenuhan GWM
averaging kepada bank yang menyalurkan kredit kepada
sektor prioritas, termasuk sektor UMKM, Koperasi Inklusi, dan Berkelanjutan (PBI No.9 Tahun 2025). Kebijakan ini memungkinkan bank untuk mendapatkan insentif apabila bank menyalurkan kredit atau pembiayaan berwawasan lingkungan yang terdiri atas: (a) kredit/pembiayaan properti untuk properti berwawasan lingkungan, (b) kredit/pembiayaan kendaraan bermotor untuk kendaraan bermotor berwawasan lingkungan; dan/atau (c) kredit/pembiayaan kepada sektor pengelolaan limbah dan daur ulang sampah. Penguatan kebijakan tersebut diharapkan dapat menjadi insentif bagi bank untuk mendukung proses transisi yang berkeadilan, mempertimbangkan praktik berkelanjutan termasuk dalam menilai kredit, serta meningkatkan alokasi portfolionya terhadap pembiayaan aktivitas yang berwawasan lingkungan.
Inisiatif Bank Indonesia Lainnya dalam Pengembangan Keuangan Berkelanjutan
Bank Indonesia mendukung penciptaan ekosistem keuangan berkelanjutan melalui berbagai inisiatif yaitu:
- Climate Risk Stress Test (CRST). Dalam rangka menjalankan mandat untuk menjaga stabilitas sistem keuangan, BI melakukan CRST untuk mengukur dampak risiko iklim terhadap kondisi makroekonomi serta transmisinya terhadap ketahanan sistem keuangan. Untuk menangkap transmisi risiko transisi terhadap kinerja makroekonomi sektoral digunakan model Recursive-Dynamic Computable General Equilibrium (CGE). Selanjutnya, model makrofinansial berbasis ekonometrika digunakan guna menangkap dampak kepada ketahanan sistem keuangan.
- Pedoman Implementasi Model Bisnis UMKM Berkelanjutan: Aksi Mitigasi. Buku pedoman ini merupakan panduan teknis bagi pelaku UMKM, lembaga keuangan, serta pemangku kepentingan lainnya dalam mendorong transformasi UMKM menuju praktik usaha yang berkelanjutan dan inklusif. Buku ini menyajikan klasifikasi model bisnis UMKM berkelanjutan, indikator dan metrik penilaian yang lebih aplikatif, serta kerangka self-assessment yang disesuaikan dengan kapasitas dan karakteristik UMKM di Indonesia. Hasil asesmen akan menunjukkan tahapan adopsi praktik usaha berkelanjutan yang telah dicapai oleh UMKM, yaitu terdiri dari UMKM Eco-Adopter, Eco-Entrepreneur, dan Eco-Innovator. Hadirnya pedoman ini diharapkan dapat membantu UMKM meningkatkan daya saing, memperluas akses pembiayaan berkelanjutan, serta merespons meningkatnya permintaan pasar terhadap produk dan jasa yang ramah lingkungan dan berkelanjutan.
- Kalkulator Hijau. Dalam mendukung kebutuhan perbankan untuk memperoleh data emisi debitur secara individual, Kalkulator Hijau hadir sebagai alat penghitung emisi yang dapat digunakan oleh perbankan dan pelaku usaha secara sukarela dan tanpa biaya. Kalkulator Hijau menyediakan kumpulan metodologi penghitungan emisi yang relevan dengan kondisi nasional, sehingga dapat membantu menghasilkan data emisi yang lebih reliable serta mengidentifikasi profil dan intensitas emisi dari aktivitas ekonomi yang dibiayai. Ketersediaan informasi tersebut menjadi penting mengingat perbankan memiliki peran strategis dalam mengarahkan pembiayaan untuk mendukung proses transisi yang orderly, just, dan affordable.
Di level internasional, Bank Indonesia juga berperan aktif dan tergabung dalam sejumlah fora internasional, antara lain:
- Bank Indonesia sebagai co-chair ASEAN Senior Level Committee for Sustainable Finance Task Force (SLC-TF) bersama State Bank of Vietnam periode 2024–2026 berperan sebagai lead penyusunan Common Ground Framework (CGF) for CRST in ASEAN.
Framework ini menyediakan kerangka bersama untuk menilai dampak risiko iklim baik risiko transisi maupun risiko fisik terhadap kondisi makrofinansial dan sektor perbankan di kawasan. Framework CRST bersama negara ASEAN ini menekankan pentingnya pertimbangan country dan regional specificity dalam asesmen risiko terkait iklim di saat model global belum mencerminkan konteks kawasan ASEAN. Dengan elemen umum mencakup climate shocks, narasi skenario, data iklim dan makroekonomi, indikator keluaran, dan asumsi skenario mengacu skenario NGFS, framework ini tetap memberikan fleksibilitas country specific sesuai kondisi dan kapasitas nasional.
- Bank Indonesia turut aktif dalam sejumlah fora NGFS, yaitu Working Stream “Net Zero for Central Banks", Task Force “Capacity Building and Training", dan Task Force “Adaptation". Ketiga fora tersebut masing-masing membahas penguatan agenda net zero dan keberlanjutan operasional bank sentral, peningkatan kapasitas dalam menghadapi climate-related and environmental risks, serta penguatan aspek adaptasi perubahan iklim, termasuk integrasinya dalam manajemen risiko keuangan dan pengembangan climate adaptation financing.
- Bank Indonesia juga merupakan anggota BRICS Sustainable Finance Group (SFG), forum yang membahas penguatan pembiayaan hijau dan berkelanjutan, termasuk isu transisi iklim, pembangunan berkelanjutan, dan pembiayaan transisi ekonomi. Forum ini berfokus pada penyusunan workplan, pengembangan kajian mengenai optimising green and sustainable finance, including adaptation, penguatan kapasitas terkait climate-related risks and finance, serta pertukaran pengalaman dan praktik antarnegara guna mendukung pengembangan kerangka kebijakan dan sistem keuangan yang lebih berkelanjutan.
Kalkulator Hijau
Dalam mendukung transisi menuju ekonomi rendah karbon, diperlukan sinergi nasional untuk membangun ekosistem keuangan berkelanjutan. Sinergi nasional tersebut salah satunya ditunjukkan dengan terbentuknya Kelompok Kerja (Pokja) Kalkulator Hijau yang beranggotakan Bank Indonesia (BI), Kementerian Keuangan, Otoritas Jasa Keuangan (OJK), Kementerian Koordinator Pangan, Kementerian Koordinator Infrastruktur, Kementerian Perhubungan dan Pembangunan Kewilayahan, Kementerian Lingkungan Hidup, Kementerian Perencanaan Pembangunan Nasional/Bappenas, Kementerian Perhubungan, Perhimpunan Bank Nasional, Masyarakat Transportasi Indonesia, Indonesia Research Institute for Decarbonization, Badan Riset dan Inovasi Nasional, World Wide Fund (WWF) Indonesia, dan Tim Panel Metodologi Gas Rumah Kaca Nasional.
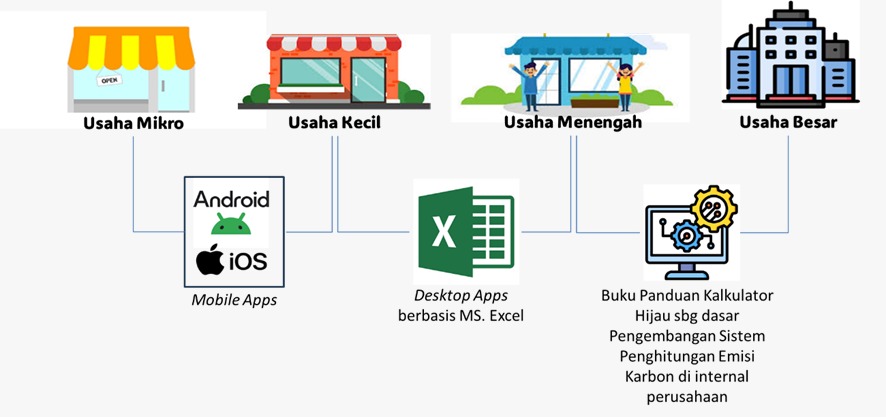
Keberhasilan transisi ke ekonomi rendah karbon salah satunya dipengaruhi oleh tersedianya akses pembiayaan hijau yang didukung oleh pelaporan keberlanjutan menggunakan data emisi yang andal, terstandar, dan akuntabel. Untuk mendukung hal ini, Pokja Kalkulator Hijau mengembangkan Kalkulator Hijau sebagai alat penghitung emisi yang dapat digunakan oleh perbankan dan pelaku usaha secara mudah, sukarela, dan tanpa biaya. Berbasis faktor emisi berstandar nasional, Kalkulator Hijau diharapkan menjadi referensi yang kredibel dalam memperkuat infrastruktur ekosistem keuangan berkelanjutan.
Kehadiran Kalkulator Hijau berfungsi dalam membantu perbankan dan pelaku usaha menghitung, serta memantau emisi karbon dari aktivitas ekonominya sebagai bagian dari proses transisi menuju keuangan berkelanjutan. Kemudian Kalkulator Hijau memberikan kemudahan bagi perusahaan dalam memenuhi kebutuhan pelaporan keberlanjutan yang dipersyaratkan oleh regulator maupun pasar global. Terakhir, Kalkulator Hijau dapat membuka akses yang lebih luas terhadap investasi dan pembiayaan hijau di Indonesia.
Kehadiran Kalkulator Hijau diharapkan dapat meningkatkan transparansi dan akuntabilitas perbankan serta pelaku usaha dalam pelaporan emisi karbon. Selain itu, Kalkulator Hijau juga dapat menjadi panduan awal dalam menyusun strategi pengurangan emisi menuju Net Zero Economy. Dengan demikian, Kalkulator Hijau diharapkan dapat mendorong akselerasi pengembangan ekosistem keuangan berkelanjutan.
Sebagai living tools, Kalkulator Hijau versi kedua mencakup pengembangan opsi penghitungan Scope 1 untuk mesin bakar bergerak berdasarkan jarak tempuh terstandar, Scope 2 untuk konsumsi listrik berdasarkan pendekatan spasial, serta Scope 3 yang meliputi perjalanan dinas menggunakan pesawat, kereta api, akomodasi hotel, dan emisi yang dibiayai. Kalkulator Hijau juga dilengkapi dengan fitur penghitungan pengurangan emisi melalui pembelian carbon offset, pemanfaatan kendaraan listrik dan energi baru terbarukan, kredit kendaraan bermotor listrik, serta pembelian surat berharga hijau. Ke depan, ruang lingkup Kalkulator Hijau akan terus diperluas untuk mencakup aktivitas penghasil emisi lainnya yang sejalan dengan perkembangan standar dan praktik global.
Unduh Dokumen dan Aplikasi:


